
FEB UI Bahas Implementasi BEPS 2.0 dan Pajak Minimum Global dalam Kuliah Tamu Perpajakan Internasional
Aska – Komunikasi FEB UI
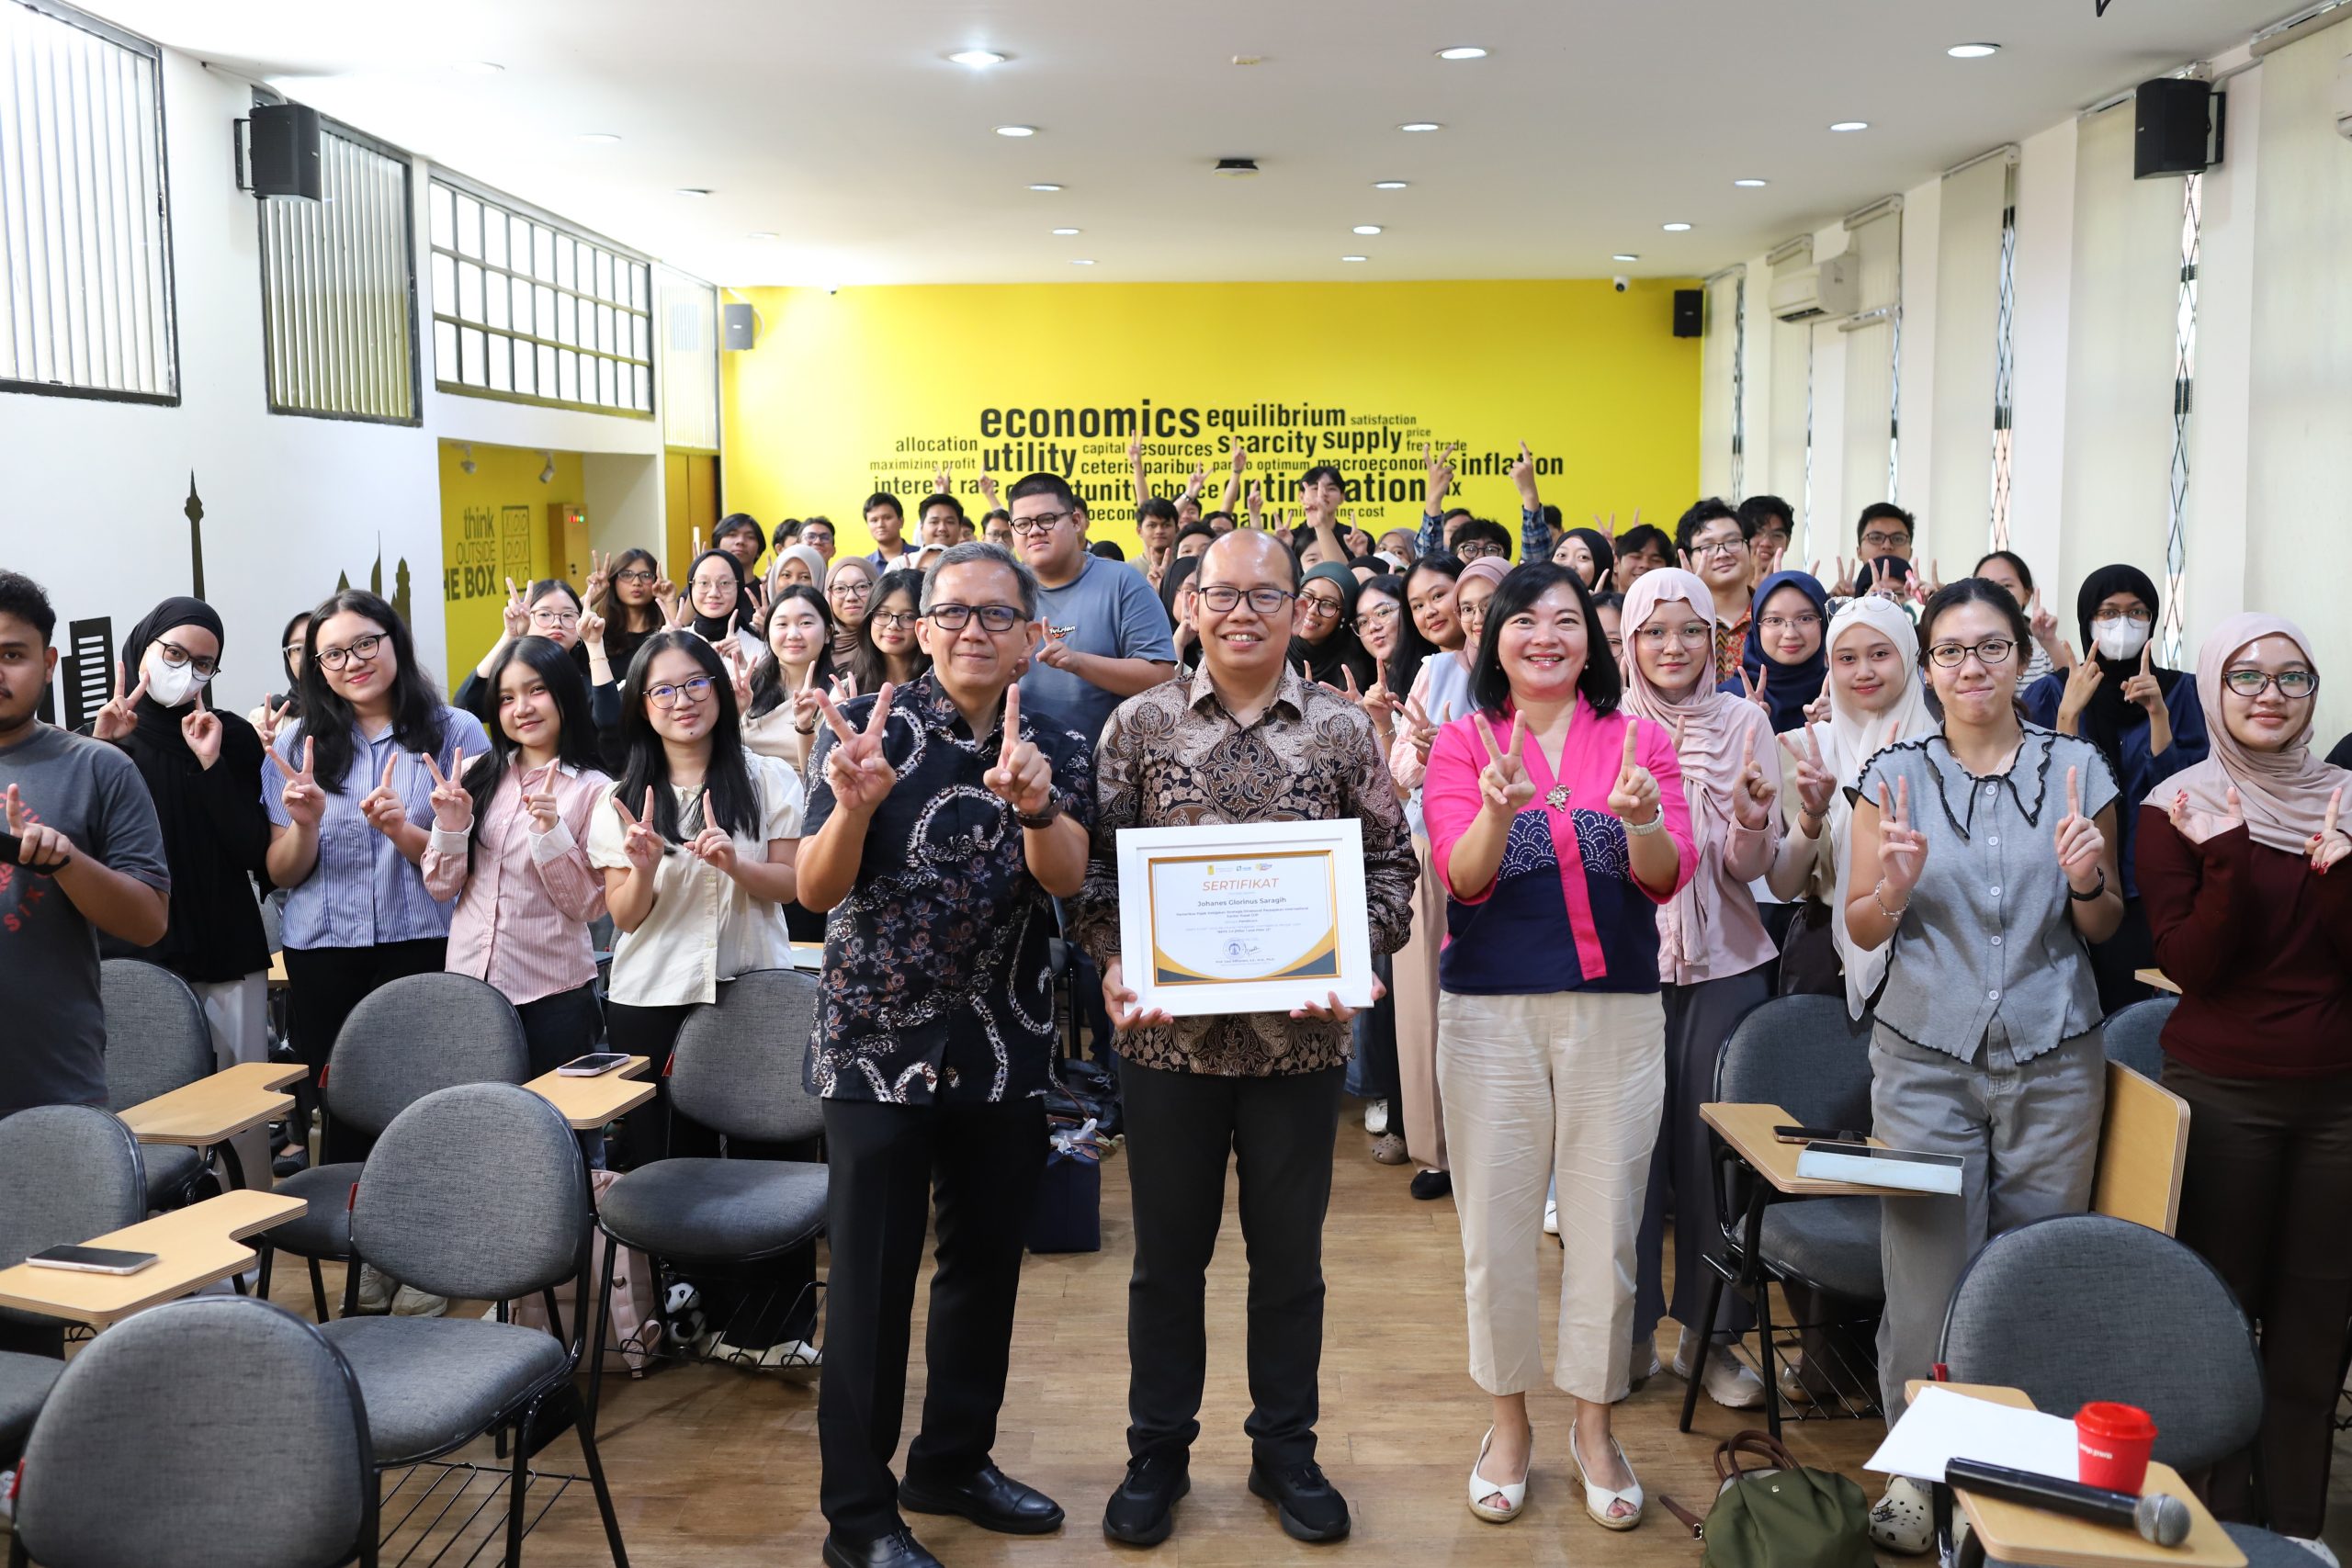
Depok, 12 Mei 2026 – Fakultas Ekonomi dan Bisnis Universitas Indonesia (FEB UI) menyelenggarakan kuliah Tamu bertajuk “BEPS 2.0 Two Pillar Solution” yang menghadirkan Johanes Glorinus Saragih, S.S.T., M. Int. Tax. selaku Pemeriksa Pajak Kebijakan Strategis Direktorat Perpajakan Internasional, Kantor Pusat Direktorat Jenderal Pajak sebagai narasumber utama yang dimoderatori oleh Chistine, S.E., M. Int. Tax. selaku Dosen FEB UI.
Turut hadir dalam kegiatan tersebut Ketua Program Studi S1 Akuntansi FEB UI, Panggah Tri Wicaksono, S.E., M.Sc., Ph.D., serta Muslimin, S.E., M.M., Dosen FEB UI. Kegiatan ini membahas perkembangan kebijakan perpajakan internasional melalui kerangka BEPS 2.0 yang diinisiasi OECD/G20 guna merespons tantangan ekonomi digital dan praktik penghindaran pajak global.
Dalam pemaparannya, Johanes menjelaskan bahwa BEPS 2.0 terdiri atas dua pilar utama. Pilar 1 berfokus pada realokasi hak pemajakan bagi negara pasar, termasuk terhadap perusahaan digital multinasional, melalui mekanisme Amount A dan Amount B. Sementara itu, Pilar 2 memperkenalkan Global Anti-Base Erosion Rules (GloBE) yang menetapkan tarif pajak minimum global sebesar 15 persen bagi grup perusahaan multinasional dengan omzet konsolidasi minimal 750 juta euro.
Johanes juga memaparkan perkembangan implementasi BEPS 2.0 di Indonesia, mulai dari pengundangan PMK Nomor 136 Tahun 2024 tentang Pajak Minimum Global hingga PER-6/PJ/2026 mengenai administrasi Pajak Minimum Global. Ia menjelaskan mekanisme utama dalam Pilar 2, seperti Income Inclusion Rule (IIR), Undertaxed Payment Rule (UTPR), dan Qualified Domestic Minimum Top-Up Tax (QDMTT), yang menjadi instrumen penting dalam memastikan perusahaan multinasional tetap memenuhi tarif pajak minimum global.
Selain membahas aspek regulasi, kegiatan ini juga mengulas dampak penerapan GloBE terhadap Indonesia. Meskipun tarif pajak badan di Indonesia sebesar 22 persen, Johanes menjelaskan bahwa sejumlah faktor seperti tax holiday, PPh final, dan penyesuaian fiskal negatif dapat menyebabkan Effective Tax Rate (ETR) perusahaan turun di bawah 15 persen sehingga berpotensi terkena pajak tambahan.
Melalui kegiatan ini, FEB UI berupaya memperluas pemahaman mahasiswa dan akademisi mengenai perkembangan perpajakan internasional, sekaligus memberikan wawasan mengenai tantangan implementasi pajak minimum global di Indonesia di tengah dinamika ekonomi global yang terus berkembang.